Domain eeld.de kaufen?
Wir ziehen mit dem Projekt
eeld.de um.
Sind Sie am Kauf der Domain
eeld.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eeld.de kaufen?
Würdet ihr sagen, dass die Besteuerung des E-Liquids eine Besteuerung der Gesundheit ist?
Die Besteuerung des E-Liquids kann als eine Form der Besteuerung der Gesundheit betrachtet werden, da sie darauf abzielt, den Konsum von E-Zigaretten zu verringern und somit potenzielle gesundheitliche Risiken zu reduzieren. Durch die Erhöhung des Preises für E-Liquids wird der Konsum möglicherweise eingeschränkt und somit die Gesundheit der Verbraucher geschützt. Allerdings kann die Besteuerung auch andere Ziele verfolgen, wie z.B. die Generierung von Steuereinnahmen. **
Was sind die Grundlagen der Besteuerung und wie wirkt sich diese auf die Finanzplanung von Privatpersonen und Unternehmen aus?
Die Grundlagen der Besteuerung umfassen die Festlegung von Steuersätzen, Steuerarten und Steuerpflichten durch den Staat. Diese beeinflussen die finanzielle Situation von Privatpersonen und Unternehmen, da sie Einkommen, Vermögen und Transaktionen besteuern. Eine effektive Finanzplanung berücksichtigt daher die steuerlichen Auswirkungen und optimiert die Steuerlast durch legale Gestaltungsmöglichkeiten. **

Ähnliche Suchbegriffe für Grundlagen-der-Besteuerung-gemeinnütziger
Top-Angebote
Produkte zum Begriff Grundlagen-der-Besteuerung-gemeinnütziger:
-
Grundlagen der Besteuerung gemeinnütziger Körperschaften, Taschenbuch von Eduard Buscholl, GRIN, 978-3-668-76526-9Grundlagen Der Besteuerung Gemeinnütziger Körperschaften, Taschenbuch Von Eduard Buscholl, Grin, 978-3-668-76526-9, Seitenanzahl: 7634,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist ein gemeinnütziger Verein Vorsteuerabzugsberechtigt?
Ist ein gemeinnütziger Verein Vorsteuerabzugsberechtigt? Ja, gemeinnützige Vereine können unter bestimmten Voraussetzungen Vorsteuer geltend machen. Voraussetzung ist, dass der Verein als Unternehmer tätig ist und steuerpflichtige Umsätze erzielt. Dazu zählen beispielsweise Einnahmen aus Mitgliedsbeiträgen, Spenden oder Veranstaltungen. Der Verein muss außerdem ordnungsgemäße Rechnungen vorlegen können, um die Vorsteuer abziehen zu können. Es ist ratsam, sich hierzu mit einem Steuerberater oder der zuständigen Finanzbehörde in Verbindung zu setzen, um sicherzustellen, dass alle Voraussetzungen erfüllt sind. **
-
Was darf ein gemeinnütziger Verein?
Ein gemeinnütziger Verein darf sich ausschließlich für gemeinnützige, mildtätige oder kirchliche Zwecke einsetzen. Das bedeutet, dass er keine wirtschaftlichen Gewinne erzielen darf und seine Tätigkeiten dem Gemeinwohl dienen müssen. Ein gemeinnütziger Verein darf Spenden sammeln und diese für seine satzungsgemäßen Zwecke verwenden. Zudem darf er steuerlich begünstigt sein und von bestimmten Steuervorteilen profitieren. Ein gemeinnütziger Verein darf jedoch keine politischen Aktivitäten betreiben oder sich in kommerzielle Geschäfte verwickeln. **
-
Wie funktioniert ein gemeinnütziger Verein?
Ein gemeinnütziger Verein funktioniert durch die Zusammenarbeit von Mitgliedern, die sich für ein gemeinsames gemeinnütziges Ziel engagieren. Der Verein verfolgt dabei keine wirtschaftlichen Interessen, sondern setzt sich für das Gemeinwohl ein. Um als gemeinnützig anerkannt zu werden, muss der Verein bestimmte Voraussetzungen erfüllen und sich an die gesetzlichen Regelungen halten. Die Mitglieder des Vereins wählen einen Vorstand, der die Geschäfte führt und die Interessen des Vereins nach außen vertritt. Gemeinnützige Vereine finanzieren sich in der Regel durch Mitgliedsbeiträge, Spenden und Fördermittel. **
-
Was ist ein gemeinnütziger Verein?
Ein gemeinnütziger Verein ist eine Organisation, die sich für das Gemeinwohl einsetzt und keine Gewinne für private Zwecke erwirtschaftet. Sie verfolgen gemeinnützige, mildtätige, kirchliche, wissenschaftliche, kulturelle oder sportliche Zwecke. Diese Vereine sind steuerbegünstigt und müssen regelmäßig über ihre Aktivitäten und Finanzen transparent berichten. Um als gemeinnütziger Verein anerkannt zu werden, müssen sie bestimmte Voraussetzungen erfüllen und sich an die gesetzlichen Regelungen halten. **
Was ist ein gemeinnütziger Träger?
Ein gemeinnütziger Träger ist eine Organisation oder Einrichtung, die sich für das Gemeinwohl einsetzt und keine Gewinne für private Zwecke erzielt. Diese Träger verfolgen soziale, kulturelle, wissenschaftliche oder mildtätige Zwecke und sind steuerbegünstigt. Sie finanzieren sich in der Regel durch Spenden, Mitgliedsbeiträge oder öffentliche Fördermittel. Gemeinnützige Träger müssen bestimmte Kriterien erfüllen und ihre Tätigkeiten transparent darlegen, um ihre Gemeinnützigkeit zu erhalten. Sie leisten einen wichtigen Beitrag zur Gesellschaft und unterstützen benachteiligte Gruppen oder fördern das Gemeinwohl. **
Ist ein gemeinnütziger Verein umsatzsteuerpflichtig?
Ist ein gemeinnütziger Verein umsatzsteuerpflichtig? Die Umsatzsteuerpflicht hängt von verschiedenen Faktoren ab, wie z.B. der Art der Tätigkeiten des Vereins und der Höhe der Einnahmen. In der Regel sind gemeinnützige Vereine von der Umsatzsteuer befreit, solange sie ausschließlich steuerbegünstigte Zwecke verfolgen. Wenn der Verein jedoch wirtschaftliche Tätigkeiten ausübt, die nicht unmittelbar mit dem gemeinnützigen Zweck zusammenhängen, kann eine Umsatzsteuerpflicht bestehen. Es ist daher ratsam, sich von einem Steuerberater oder Finanzamt beraten zu lassen, um die konkrete Umsatzsteuersituation des Vereins zu klären. **
Top-Angebote
Produkte zum Begriff Grundlagen-der-Besteuerung-gemeinnütziger:
-
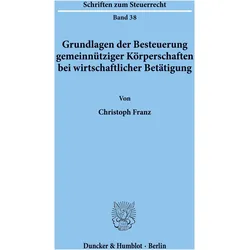
Grundlagen der Besteuerung gemeinnütziger Körperschaften bei wirtschaftlicher Betätigung., Ratgeber von Christoph FranzDer Ratgeber "Grundlagen der Besteuerung gemeinnütziger Körperschaften bei wirtschaftlicher Betätigung" bietet eine umfassende Analyse der steuerlichen Rahmenbedingungen für gemeinnützige Organisationen, die wirtschaftliche Aktivitäten entfalten. Seit seiner ersten Veröffentlichung im Jahr 1965 hat sich diese Schriftenreihe als eine der angesehensten im Bereich des Steuerrechts etabliert. Der Autor, Christoph Franz, beleuchtet die Herausforderungen, die sich aus der Steuergesetzgebung ergeben, und bietet praxisnahe Lösungen zur Strukturierung des Steuerrechts. Die Publikation richtet sich sowohl an Studierende als auch an Praktiker, die sich mit den komplexen Aspekten der Besteuerung gemeinnütziger Körperschaften auseinandersetzen. Mit 306 Seiten bietet das Werk tiefgehende Einblicke und wertvolle Erkenntnisse, die für die Steuerpraxis von Bedeutung sind.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Besteuerung gemeinnütziger Körperschaften bei wirtschaftlicher Betätigung., Taschenbuch von Christoph Franz, Duncker & Humblot,Grundlagen Der Besteuerung Gemeinnütziger Körperschaften Bei Wirtschaftlicher Betätigung., Taschenbuch Von Christoph Franz, Duncker & Humblot, 978-3-428-07107-4, Seitenanzahl: 30669,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Besteuerung gemeinnütziger Körperschaften, Taschenbuch von Eduard Buscholl, GRIN, 978-3-668-76526-9Grundlagen Der Besteuerung Gemeinnütziger Körperschaften, Taschenbuch Von Eduard Buscholl, Grin, 978-3-668-76526-9, Seitenanzahl: 7634,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Würdet ihr sagen, dass die Besteuerung des E-Liquids eine Besteuerung der Gesundheit ist?
Die Besteuerung des E-Liquids kann als eine Form der Besteuerung der Gesundheit betrachtet werden, da sie darauf abzielt, den Konsum von E-Zigaretten zu verringern und somit potenzielle gesundheitliche Risiken zu reduzieren. Durch die Erhöhung des Preises für E-Liquids wird der Konsum möglicherweise eingeschränkt und somit die Gesundheit der Verbraucher geschützt. Allerdings kann die Besteuerung auch andere Ziele verfolgen, wie z.B. die Generierung von Steuereinnahmen. **
-
Was sind die Grundlagen der Besteuerung und wie wirkt sich diese auf die Finanzplanung von Privatpersonen und Unternehmen aus?
Die Grundlagen der Besteuerung umfassen die Festlegung von Steuersätzen, Steuerarten und Steuerpflichten durch den Staat. Diese beeinflussen die finanzielle Situation von Privatpersonen und Unternehmen, da sie Einkommen, Vermögen und Transaktionen besteuern. Eine effektive Finanzplanung berücksichtigt daher die steuerlichen Auswirkungen und optimiert die Steuerlast durch legale Gestaltungsmöglichkeiten. **
-
Ist ein gemeinnütziger Verein Vorsteuerabzugsberechtigt?
Ist ein gemeinnütziger Verein Vorsteuerabzugsberechtigt? Ja, gemeinnützige Vereine können unter bestimmten Voraussetzungen Vorsteuer geltend machen. Voraussetzung ist, dass der Verein als Unternehmer tätig ist und steuerpflichtige Umsätze erzielt. Dazu zählen beispielsweise Einnahmen aus Mitgliedsbeiträgen, Spenden oder Veranstaltungen. Der Verein muss außerdem ordnungsgemäße Rechnungen vorlegen können, um die Vorsteuer abziehen zu können. Es ist ratsam, sich hierzu mit einem Steuerberater oder der zuständigen Finanzbehörde in Verbindung zu setzen, um sicherzustellen, dass alle Voraussetzungen erfüllt sind. **
-
Was darf ein gemeinnütziger Verein?
Ein gemeinnütziger Verein darf sich ausschließlich für gemeinnützige, mildtätige oder kirchliche Zwecke einsetzen. Das bedeutet, dass er keine wirtschaftlichen Gewinne erzielen darf und seine Tätigkeiten dem Gemeinwohl dienen müssen. Ein gemeinnütziger Verein darf Spenden sammeln und diese für seine satzungsgemäßen Zwecke verwenden. Zudem darf er steuerlich begünstigt sein und von bestimmten Steuervorteilen profitieren. Ein gemeinnütziger Verein darf jedoch keine politischen Aktivitäten betreiben oder sich in kommerzielle Geschäfte verwickeln. **
Ähnliche Suchbegriffe für Grundlagen-der-Besteuerung-gemeinnütziger
-
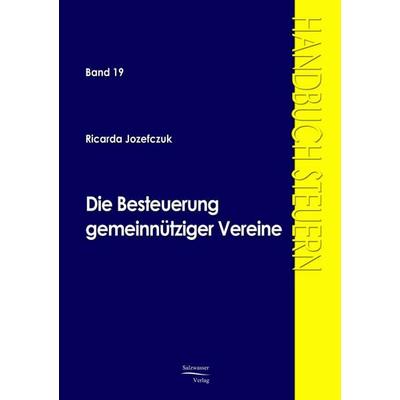
Die Besteuerung gemeinnütziger Vereine, Taschenbuch von Ricarda Jozefczuk, EHV Academicpress, 978-3-86741-048-9Die Besteuerung Gemeinnütziger Vereine, Taschenbuch Von Ricarda Jozefczuk, Ehv Academicpress, 978-3-86741-048-9, Seitenanzahl: 6459,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein gemeinnütziger Verein?
Ein gemeinnütziger Verein funktioniert durch die Zusammenarbeit von Mitgliedern, die sich für ein gemeinsames gemeinnütziges Ziel engagieren. Der Verein verfolgt dabei keine wirtschaftlichen Interessen, sondern setzt sich für das Gemeinwohl ein. Um als gemeinnützig anerkannt zu werden, muss der Verein bestimmte Voraussetzungen erfüllen und sich an die gesetzlichen Regelungen halten. Die Mitglieder des Vereins wählen einen Vorstand, der die Geschäfte führt und die Interessen des Vereins nach außen vertritt. Gemeinnützige Vereine finanzieren sich in der Regel durch Mitgliedsbeiträge, Spenden und Fördermittel. **
-
Was ist ein gemeinnütziger Verein?
Ein gemeinnütziger Verein ist eine Organisation, die sich für das Gemeinwohl einsetzt und keine Gewinne für private Zwecke erwirtschaftet. Sie verfolgen gemeinnützige, mildtätige, kirchliche, wissenschaftliche, kulturelle oder sportliche Zwecke. Diese Vereine sind steuerbegünstigt und müssen regelmäßig über ihre Aktivitäten und Finanzen transparent berichten. Um als gemeinnütziger Verein anerkannt zu werden, müssen sie bestimmte Voraussetzungen erfüllen und sich an die gesetzlichen Regelungen halten. **
-
Was ist ein gemeinnütziger Träger?
Ein gemeinnütziger Träger ist eine Organisation oder Einrichtung, die sich für das Gemeinwohl einsetzt und keine Gewinne für private Zwecke erzielt. Diese Träger verfolgen soziale, kulturelle, wissenschaftliche oder mildtätige Zwecke und sind steuerbegünstigt. Sie finanzieren sich in der Regel durch Spenden, Mitgliedsbeiträge oder öffentliche Fördermittel. Gemeinnützige Träger müssen bestimmte Kriterien erfüllen und ihre Tätigkeiten transparent darlegen, um ihre Gemeinnützigkeit zu erhalten. Sie leisten einen wichtigen Beitrag zur Gesellschaft und unterstützen benachteiligte Gruppen oder fördern das Gemeinwohl. **
-
Ist ein gemeinnütziger Verein umsatzsteuerpflichtig?
Ist ein gemeinnütziger Verein umsatzsteuerpflichtig? Die Umsatzsteuerpflicht hängt von verschiedenen Faktoren ab, wie z.B. der Art der Tätigkeiten des Vereins und der Höhe der Einnahmen. In der Regel sind gemeinnützige Vereine von der Umsatzsteuer befreit, solange sie ausschließlich steuerbegünstigte Zwecke verfolgen. Wenn der Verein jedoch wirtschaftliche Tätigkeiten ausübt, die nicht unmittelbar mit dem gemeinnützigen Zweck zusammenhängen, kann eine Umsatzsteuerpflicht bestehen. Es ist daher ratsam, sich von einem Steuerberater oder Finanzamt beraten zu lassen, um die konkrete Umsatzsteuersituation des Vereins zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.